Reinventar las cadenas de valor, una oportunidad para Marruecos
Reinventar las cadenas de valor, una oportunidad para Marruecos
La China tosió y el mundo se resfrió. La realización de la metáfora profética con ocasión de la pandemia de covid-19 nos remite a una realidad desencantada de la globalización y de las cadenas de valor globalizadas que organizan el diseño, la producción y la circulación de bienes manufacturados. Durante los últimos treinta años, la estructuración de las cadenas de valor mundiales (CVM) se ha guiado por la creencia de que los avances de las tecnologías logísticas garantizarían, cada vez con más eficacia, el control de los costes, los plazos y los riesgos de las cadenas de valor dispersas en espacios geográficos cada vez más distantes.
Si este modelo de producción indudablemente permitió, por una parte, liberar el poder adquisitivo de los consumidores mediante la reducción del coste de adquisición de bienes y servicios y, por otra, asegurar el surgimiento económico de ciertos países en desarrollo, no está exento de críticas. Al fomentar el desarrollo de las CVM, las políticas públicas y las estrategias industriales de numerosos países han orquestado su dependencia en sectores clave como el automóvil, el textil, la electrónica o, más preocupante, las industrias farmacéuticas y de la salud. Global Value Chain Development Report 2019 del OMC y el Banco Mundial muestran cómo las cadenas de valor se han estructurado masivamente alrededor de un actor central: China, que acapara más del 15% del mercado mundial de exportaciones.
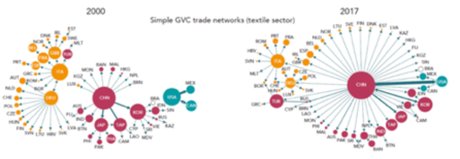
La crisis del Covid-19 puso de manifiesto la vulnerabilidad de una logística globalizada basada en el recurso, por parte de las grandes potencias industriales, a subcontratistas o filiales lejanas y a menudo concentradas. Desde el inicio de la crisis sanitaria se han constatado rupturas en el suministro en numerosos sectores vitales. Las industrias con alta intensidad de mano de obra como la automotriz, los componentes electrónicos, los bienes de consumo y el textil están particularmente afectadas. En la industria de la salud, la paralización de la producción china, junto con la explosión de la demanda de equipos médicos y de protección, han puesto a prueba, por un choque excepcional, las percepciones sobre las fragilidades y los riesgos de las cadenas logísticas globalizadas.
Más allá del carácter coyuntural de la crisis sanitaria del covid-19, cabe reconocer que el modelo basado en la fragmentación de los espacios de producción muestra signos de vulnerabilidad que contribuyen al agotamiento del comercio mundial iniciado en 2008.
El modelo de cadenas de valor extendidas e interdependientes conlleva vulnerabilidades estructurales de naturaleza económica, política y social.
- El aumento de los costes salariales en Asia ya no se compensa con ganancias de productividad. Por el contrario, la automatización y la robotización de las tareas reducen los costes de producción en los países industrializados;
- Los costes de transporte y los costes ocultos (defectos y no calidad, contingencias de entrega, etc.) contribuyen a aumentar los costes de producción;
- El resurgimiento de los proteccionismos en Europa y en Estados Unidos, que desalienta las deslocalizaciones mediante medidas fiscales, aduaneras y no arancelarias;
- Las disposiciones legales de control de los proveedores - como la ley Sapin 2 en Francia - aumentan los riesgos jurídicos y financieros asociados a las deslocalizaciones y a la subcontratación en cadena;
- Finalmente, las aspiraciones a nuevas formas de consumo más personalizadas y a un mejor impacto social y ambiental encajan cada vez menos con el modelo de fabricación en talleres lejanos y de difícil control.
¿Hacia qué transformación de las cadenas de valor podemos esperar? Proponemos tres escenarios.
Escenario 1: Business as usual
Si muchos economistas y responsables políticos censuran las fragilidades de las CVM y la fuerte dependencia respecto a China, son igualmente numerosos los que consideran que una transformación radical y rápida es difícilmente imaginable. El grado de interdependencia de las economías y las inversiones masivas realizadas por las empresas para estructurar sus cadenas logísticas mundiales avalan el escenario de una recuperación sobre las mismas bases que antes de la crisis.
Escenario 2: la relocalización nacional
La toma de conciencia de la pérdida de soberanía sanitaria debería conducir a una intervención más fuerte de los Estados. La «relocalización defensiva» se organizaría para asegurar los abastecimientos de bienes vitales.
No obstante, es poco probable que el movimiento de péndulo conduzca a una relocalización integral de los sistemas de producción en la medida en que los grandes contratistas se toparán con dos obstáculos: las capacidades de producción nacionales y el impacto sobre los precios de los bienes manufacturados.
Escenario 3: la relocalización regional
El escenario de una relocalización regional sería más probable y racional. Esta hipótesis se basa en una reorganización en torno a cadenas de valor dedicadas a mercados geográficos regionales, en los que las empresas reordenan sus sistemas de producción y los de sus proveedores asociados. La implantación en un territorio particular de toda o parte de una cadena de producción dependería entonces de las condiciones de atractivo en materia de recursos humanos, materiales y energéticos disponibles.
Si estas cadenas de valor más concentradas permiten una mejor capacidad de respuesta en el suministro, no garantizan la resiliencia del sistema productivo. Esta se vería favorecida por la «redundancia» (el acceso a capacidades de fabricación adicionales aun al riesgo de sobrecapacidad), la «diversidad» (el acceso a varias fuentes de suministro) y la «modularidad» (la aptitud para reconfigurar un sistema y recombinar recursos) de los sistemas de producción.
La relocalización regional: ¿Una oportunidad para Marruecos?
Una relocalización regional - en un espacio Euro-Mediterráneo-África en particular - puede ser una oportunidad para Marruecos, en términos de aumento y diversificación de la demanda, de integración de las cadenas de producción y de desarrollo de capacidades de innovación, sobre todo en los sectores de la energía renovable y la industria 4.0.
En sectores como el automotriz, el textil y los componentes electrónicos, por ejemplo, Marruecos podría beneficiarse del retorno a un espacio euro-mediterráneo de parte de las producciones actualmente realizadas en Asia. Este movimiento podría además ir acompañado de flujos de IED asiáticos que deseen conservar a sus clientes europeos implantándose en Marruecos.
Al ilustrar la dependencia de la economía mundial respecto a China, la epidemia de covid-19 podría influir en su estructuración en el futuro. Si la organización de las cadenas de valor es asunto de las estrategias industriales de las empresas, la crisis sanitaria muestra que también es asunto de los Estados, que deben proteger a sus ciudadanos y reforzar la resiliencia de sus economías.
Hafsa EL BEKRI es Profesora-Investigadora en economía internacional - Euromed Business School - Universidad Euromed de Fez. Hicham SEBTI es Doctor en Gestión por la Universidad Paris-Dauphine y Director de Euromed Business School - Universidad Euromed de Fez.